企业重视成本管理有什么用?——从生存到卓越的管理必修课
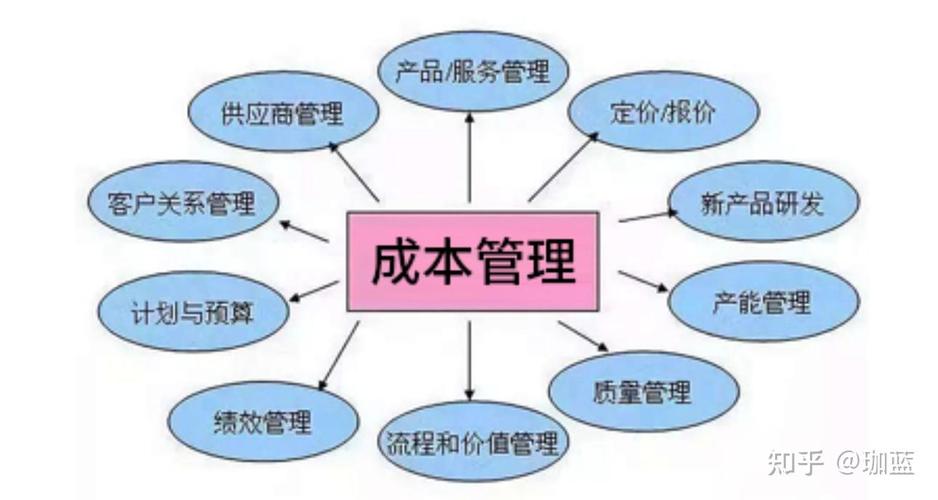
在企业管理中,成本管理始终是一个绕不开的核心命题。许多企业管理者将成本管理简单等同于“省钱”或“削减开支”,这种认知不仅片面,而且容易导致短视行为。事实上,重视成本管理对企业的影响远不止于财务数字的优化,它直接关系到企业的生存能力、竞争壁垒、战略空间和组织健康。本文将从多个维度系统阐述企业重视成本管理的实际作用,并结合企业管理实践给出思考框架。
一、成本管理是企业生存的底线保障
企业的存在以盈利为前提,而利润的基本公式是“收入-成本”。在收入增长面临不确定性的市场环境中,成本管理直接决定了企业能否活下来。对于初创企业或处于行业下行期的企业而言,成本失控往往是最直接的死因。重视成本管理,意味着企业能够清楚地知道每一笔钱的去向,能够识别出哪些支出是创造价值的,哪些是纯粹消耗,从而避免现金流断裂。
更关键的是,成本管理不是危机时的应急手段,而应成为日常经营的基线能力。当企业习惯于追踪成本结构、分析成本动因、优化成本配置时,它在面对市场波动时就拥有更大的缓冲空间和反应速度。
二、成本优势是构建竞争力的关键支柱
迈克尔·波特的经典竞争战略理论中,成本领先是一个基础性战略选择。重视成本管理的企业,往往能在同等质量下提供更低价格,或者在同等价格下获得更高利润。这种优势可以转化为多重竞争壁垒:
- 价格弹性空间:成本领先者可以在价格战中坚持更久,也可以主动降价抢占市场份额。
- 客户价值让渡:通过降本增效释放的资源,可以投入到产品改进、服务提升或客户返利中。
- 抗风险能力:在原材料涨价、汇率波动或需求萎缩时,成本控制力强的企业更能保持盈利。
但这并不意味着成本管理就是一味压低成本。真正的竞争力来自“成本效益比”的优化,而非绝对低成本。以牺牲品质、创新或员工积极性为代价的降本,往往会削弱企业的长期竞争力。
三、成本管理为战略投入释放资源
企业要做大做强,必须持续投入研发、市场、人才和数字化建设。这些投入需要资金,而资金主要来源于经营积累或外部融资。重视成本管理,能够从内部“创造”出可支配资源,减少对外部融资的依赖,也让战略投入更加从容。
例如,一家制造企业通过优化供应链和库存管理,每年节省数百万元资金占用,这笔钱就可以投入到自动化设备或新产品开发中。这种“节流—再投资—增收”的正循环,正是许多卓越企业的成长路径。
四、成本管理提升组织决策质量
成本信息的准确性和颗粒度,直接影响管理决策的质量。如果企业不清楚每个产品、每条渠道、每个客户的真实成本,就可能做出错误决策:
- 误以为高毛利产品实际盈利,却忽略了售后和物流成本;
- 对低毛利客户持续投入,最终拖累整体利润;
- 在预算分配中让低效部门持续获得资源,而高效部门反而受限。
重视成本管理,意味着建立成本核算体系和成本分析机制,让管理层能够基于数据判断“哪些该做、哪些该停、哪些该加码”。这不仅是财务部门的事,更是全体管理者的责任。
五、成本文化塑造企业的持续改善能力
成本管理最终要落到组织文化和日常行为上。当企业上下都具备成本意识,员工会主动关注浪费、效率、流程优化,而不是被动等待指令。这种文化带来的是持续改善的机制:
- 一线员工提出工艺改进,降低废品率;
- 采购部门通过集中采购和供应商协同降低采购成本;
- 管理部门压缩无效会议和冗余流程,提升人效;
- 研发部门在设计阶段就考虑可制造性和全生命周期成本。
这种全员参与的成本改善,比财务部门单独控制要有效得多。它也让企业在长期积累中形成难以复制的组织能力。
六、重视成本管理不等于过度节约
需要特别强调的是,重视成本管理与“抠门”有本质区别。过度节约可能导致:
- 关键人才流失;
- 产品质量下降;
- 客户体验受损;
- 创新投入不足。
优秀的成本管理追求的是“消除浪费”而非“取消价值”。它识别的是不增值的活动、冗余的流程、低效的资产和错误的投入方向。企业应当区分“好成本”和“坏成本”:好成本能带来收入增长或能力提升,坏成本只消耗资源而不产生价值。
七、成本管理是企业管理的基本功
企业重视成本管理,不仅能保住利润和现金流,还能构建竞争优势、释放战略资源、提升决策质量、塑造改善文化。它是企业从粗放增长走向精益运营的必经之路,也是管理者从经验驱动走向数据驱动的标志。
在企业管理实践中,成本管理不应被视为某个部门的专项工作,而应成为贯穿战略、运营和文化的系统工程。那些真正重视成本管理的企业,往往不是最“省钱”的企业,而是最知道钱该花在哪里、不该花在哪里的企业。这种清醒和自律,正是企业长期主义的最好注脚。